Locales comerciales y oficinas forman el llamado activo terciario: inmuebles destinados a actividades económicas, no a vivienda. Son una de las opciones preferidas por inversores patrimoniales y family offices, porque combinan rentas estables, contratos más largos y una relación con el inquilino más equilibrada que la del alquiler residencial. Pero su valor depende de factores que no siempre se ven a primera vista: el inquilino, el contrato, la licencia o la evolución del comercio y del trabajo. Esta guía repasa todo lo que conviene saber antes de comprar o vender un activo terciario.
Contenidos
Qué se entiende por activo terciario
Dentro del terciario conviven productos muy diferentes:
- Locales en calles comerciales principales (high street), con marcas nacionales e internacionales como inquilinos.
- Locales de barrio, ocupados por comercio de proximidad, restauración o servicios.
- Supermercados y grandes superficies, a menudo con contratos largos.
- Oficinas, desde una planta o un despacho hasta edificios completos.
- Activos mixtos, como edificios con locales en planta baja y oficinas en altura.
Cada producto tiene su comprador, su riesgo y su forma de valorarse.
Por qué interesa a los inversores
- Rentabilidades que suelen superar a las del residencial en ubicaciones comparables, como compensación por un riesgo de vacío mayor.
- Contratos más largos, a menudo con periodos de obligado cumplimiento.
- Más libertad de pacto: los arrendamientos para uso distinto de vivienda se rigen principalmente por lo que acuerdan las partes.
- Repercusión de gastos: es habitual que el inquilino asuma el IBI, la comunidad o parte del mantenimiento.
- Inquilinos profesionales, con interés propio en cuidar el inmueble donde desarrollan su negocio.
A cambio, un local u oficina vacío puede tardar más en volver a alquilarse que una vivienda, y a veces requiere inversión para adaptarlo a un nuevo inquilino.
Locales comerciales
Qué determina el valor de un local
- Ubicación y flujo de paso: no basta con estar en una buena calle; importa la acera, el tramo y la visibilidad.
- Fachada y escaparate: los metros lineales de fachada pesan tanto como la superficie.
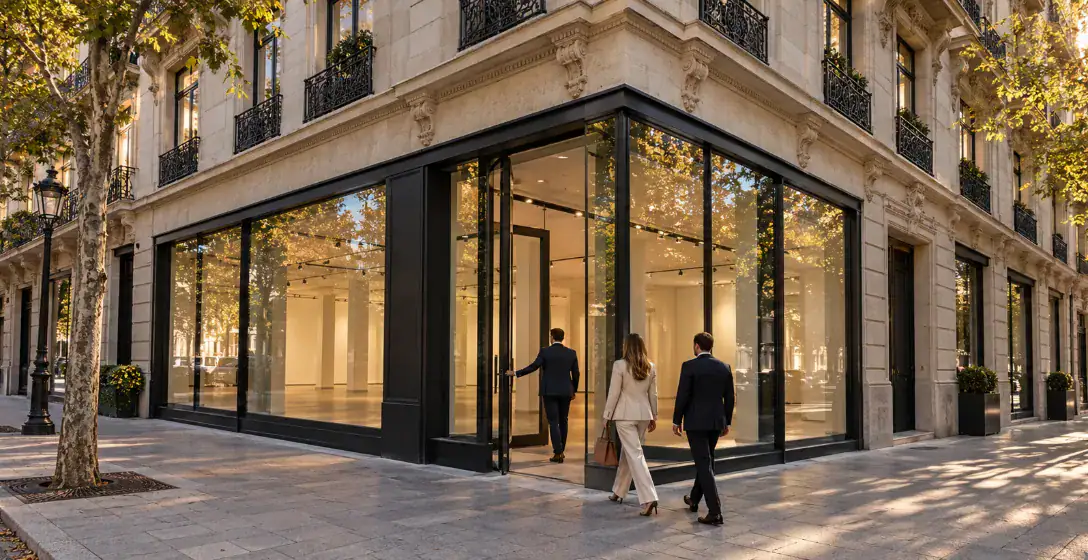
- Esquina: suele multiplicar la visibilidad.
- Superficie útil en planta calle: la planta baja vale mucho más que el sótano o la entreplanta.
- Altura libre, salida de humos y potencia eléctrica: determinan qué actividades pueden instalarse, especialmente restauración.
- Licencia de actividad: una licencia en vigor para una actividad demandada es un activo en sí misma.
Riesgos específicos
El comercio cambia: el comercio electrónico, la concentración de marcas y la evolución de los barrios afectan a la demanda. Los locales con actividades más resistentes, como alimentación, farmacia, salud o servicios de proximidad, suelen ofrecer más estabilidad.
Oficinas
Qué valora el inversor
- Ubicación y comunicaciones: zonas de negocio consolidadas y acceso en transporte público.
- Calidad del edificio: fachada, instalaciones, climatización, ascensores y espacios comunes.
- Eficiencia de la planta: plantas diáfanas, con buena luz natural y pocas columnas.
- Sostenibilidad: certificación energética y certificados medioambientales, cada vez más exigidos por las empresas.
- Ocupación e inquilinos: diversificación, solvencia y duración de los contratos.
El efecto del trabajo híbrido
El teletrabajo ha cambiado la demanda. Las empresas necesitan menos metros, pero de más calidad y mejor ubicados. Los edificios modernos y bien situados mantienen su atractivo, mientras que los obsoletos o periféricos pierden interés. Esa diferencia abre oportunidades de reposicionamiento y, en algunos casos, de cambio de uso a residencial u hotelero, siempre que el planeamiento lo permita.
El inquilino y el contrato: el corazón del valor
En un activo terciario alquilado, el comprador paga sobre todo por la renta. Y la seguridad de esa renta depende del inquilino y del contrato.
- Solvencia del inquilino: no vale lo mismo una cadena consolidada que un negocio recién abierto.
- Duración y obligado cumplimiento: cuántos años quedan y si el inquilino puede marcharse antes.
- Renta y actualización: importe, índice de revisión y escalados pactados.
- Carencias y bonificaciones todavía vigentes.
- Repercusión de gastos: qué paga el inquilino y qué asume el propietario.
- Garantías: fianza, aval bancario o garantía de la matriz.
- Cesión, subarriendo y traspaso: qué permite el contrato y en qué condiciones.
También importa si la renta contratada está por encima o por debajo de la de mercado. Una renta superior a la de mercado es un riesgo al vencimiento. Una renta inferior es un potencial de subida.
Cómo se valora un activo terciario
Capitalización de la renta
Es el método de referencia para activos alquilados. Se toma la renta neta, es decir, la renta menos los gastos que no se repercuten al inquilino, y se divide entre la rentabilidad que exige el inversor.
Un ejemplo ilustrativo, con cifras redondas que no corresponden a ningún mercado concreto:
- Renta anual: 60.000 €.
- Gastos no repercutibles: 6.000 €.
- Renta neta: 54.000 €.
Con una rentabilidad exigida del 5,5 %, el local valdría unos 982.000 €. Con un 6,5 %, unos 831.000 €. Un punto de diferencia en la rentabilidad exigida cambia el valor en más de 150.000 €, y esa rentabilidad depende del riesgo que el comprador ve en el inquilino, el contrato y la ubicación.
Otro error habitual: calcular la rentabilidad sobre la renta bruta. Con la misma tasa del 5,5 %, la renta bruta daría un valor de 1.090.000 €, más de 100.000 € por encima del real.
Descuento de flujos de caja
Se usa cuando la renta va a cambiar: contratos que vencen pronto, rentas por debajo de mercado, periodos de carencia o activos que necesitan reforma.
Comparables
Para activos vacíos, el valor se apoya más en comparables de venta y en la renta que se podría obtener, descontando el tiempo y el coste de encontrar inquilino.
Alquilado o vacío
| Aspecto | Activo alquilado | Activo vacío |
|---|---|---|
| Comprador típico | Inversor patrimonial, family office | Usuario final, inversor de valor añadido |
| Base de la valoración | Renta y calidad del contrato | Comparables y renta potencial |
| Riesgo | Ligado al inquilino y al vencimiento | Ligado al tiempo hasta alquilar y al coste de adaptación |
| Financiación | Más sencilla, con renta que la respalda | Más exigente |
| Oportunidad | Estabilidad | Comprar por debajo del valor alquilado |
Para un propietario, la pregunta clave es si conviene vender ya alquilado o buscar primero inquilino. La respuesta depende de la calidad del inquilino que se pueda conseguir y del perfil de comprador al que se quiere llegar.
Riesgos que conviene analizar
- Concentración: un único inquilino supone que su salida deja el activo sin ingresos.
- Vencimientos próximos sin renovación asegurada.
- Obsolescencia: instalaciones anticuadas o eficiencia energética baja.
- Coste de adaptación a un nuevo inquilino o a una nueva actividad.
- Restricciones urbanísticas sobre los usos permitidos.
- Cambios en el entorno: apertura de un centro comercial cercano, peatonalizaciones o cambios en los hábitos de compra.
Due diligence: qué revisar
- Titularidad y cargas en el Registro de la Propiedad.
- Licencia de actividad y su correspondencia con la actividad real.
- Usos urbanísticos permitidos y compatibles.
- Contratos de arrendamiento completos, con anexos y comunicaciones relevantes.
- Situación de cobro y garantías depositadas.
- Estado técnico, accesibilidad, protección contra incendios y certificado energético.
- Estatutos y cuotas de comunidad, incluidas limitaciones a determinadas actividades.
Aspectos fiscales
- En la compra: si vende un particular, suele aplicarse el Impuesto sobre Transmisiones Patrimoniales. Si vende un empresario, puede tributar por IVA, en ocasiones con renuncia a la exención, lo que puede ser más eficiente para un comprador profesional.
- En el alquiler: el arrendamiento de locales y oficinas está sujeto a IVA y, cuando el inquilino es una empresa o un profesional, normalmente a retención a cuenta del impuesto sobre la renta del propietario.
- Venta del inmueble o de la sociedad: en activos de cierto tamaño, puede transmitirse la sociedad propietaria, con consecuencias fiscales y de riesgo distintas.
- En la venta: ganancia patrimonial y plusvalía municipal a cargo del vendedor.
Este artículo ofrece información general y no constituye asesoramiento fiscal, jurídico ni financiero. Cada operación requiere un análisis específico con asesores especializados.
Errores frecuentes
Del comprador
- Calcular la rentabilidad sobre la renta bruta.
- No revisar la solvencia del inquilino ni la duración real del contrato.
- Comprar un local sin comprobar la licencia y los usos permitidos.
- Ignorar que la renta pactada está por encima de la de mercado.
Del vendedor
- Valorar un local vacío como si ya estuviera alquilado.
- Firmar un contrato con condiciones muy favorables al inquilino justo antes de vender.
- No tener ordenada la documentación del contrato y de la licencia.
- Ofrecer el activo al perfil de comprador equivocado.
Cómo trabajamos en Tomassetti di Navelli
Intermediamos en la compraventa de locales comerciales, oficinas y otros activos terciarios, principalmente en Madrid y en oportunidades seleccionadas del resto de España.
- Analizamos el activo, el inquilino y el contrato con los criterios que aplicará el inversor.
- Definimos el rango de precio y el perfil de comprador adecuado: patrimonial, usuario final o inversor de valor añadido.
- Gestionamos la operación de forma confidencial, sin exponer el activo ni al inquilino antes de tiempo.
- Coordinamos el intercambio de información, las visitas, las ofertas y la negociación.
Preguntas frecuentes
¿Es más rentable un local que una vivienda?
Suele ofrecer más rentabilidad, pero también un riesgo de vacío mayor. La comparación debe hacerse sobre la rentabilidad neta y teniendo en cuenta el inquilino y el contrato.
¿Qué es mejor, comprar un local alquilado o vacío?
Alquilado, si se busca estabilidad y el inquilino es solvente. Vacío, si se busca comprar por debajo de su valor potencial y se está dispuesto a asumir el riesgo de comercializarlo.
¿Siguen siendo una buena inversión las oficinas?
Depende del edificio. Las oficinas modernas, eficientes y bien ubicadas mantienen la demanda. Las obsoletas pueden ser una oportunidad de reposicionamiento o de cambio de uso, pero también un riesgo si se compran al precio equivocado.
¿El comprador de un local alquilado debe respetar el contrato?
Con carácter general, sí, aunque las condiciones exactas dependen del contrato y de su situación registral. Es uno de los puntos que se revisan en la due diligence.
¿Qué impuestos tiene el alquiler de un local?
Está sujeto a IVA y, si el inquilino es empresa o profesional, normalmente a retención. Además, el propietario tributa por los rendimientos obtenidos en su impuesto sobre la renta o de sociedades.
¿Tiene un local u oficina, o busca invertir en uno?
Si es propietario, podemos analizar su activo y plantear una estrategia de venta confidencial.
Si es inversor, cuéntenos su perfil y le presentaremos locales, oficinas y activos terciarios que encajen, incluidas oportunidades que no se anuncian en portales.
Tel: (+34) 624 04 28 98
Email: info@tomassetti-navelli.com