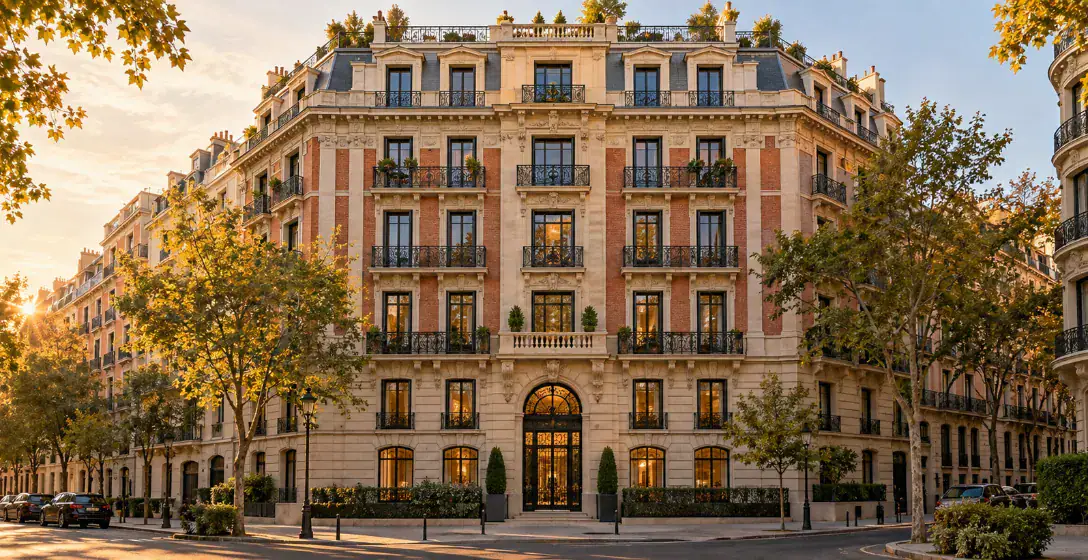
Comprar un edificio completo es una de las formas más sólidas de invertir en inmuebles en Madrid. Permite controlar un activo entero, decidir su gestión y, en muchos casos, crear valor mediante reforma, división o cambio de uso. Pero también exige un análisis más profundo que la compra de viviendas sueltas. Esta guía explica, para compradores y para propietarios, cómo se valora un edificio, qué revisa un inversor y cómo se desarrolla una operación de este tipo.
Contenidos
Qué se considera un edificio completo
Hablamos de edificio completo cuando se transmite la totalidad de un inmueble: todas sus viviendas, locales, oficinas, trasteros y plazas de garaje, normalmente de un único propietario o de un grupo de propietarios que venden de forma conjunta.
Bajo esa etiqueta conviven activos muy diferentes:
- Edificios residenciales en alquiler: viviendas arrendadas, a menudo con inquilinos y contratos de antigüedades distintas.
- Edificios terciarios: oficinas, a veces con locales comerciales en planta baja.
- Edificios de uso mixto: combinan viviendas, locales y oficinas.
- Edificios vacíos o para rehabilitar: inmuebles desocupados, en mal estado o con un uso que ha perdido sentido.
Cada tipo atrae a un comprador distinto y se valora con criterios propios.
Por qué invertir en un edificio completo
- Control total: el propietario decide sobre todo el inmueble, sin depender de una comunidad de vecinos.
- Gestión unificada: un solo activo, una sola administración y costes de mantenimiento más eficientes que con pisos dispersos.
- Potencial de valor añadido: rehabilitación integral, división en más unidades, cambio de uso o mejora de la gestión de los alquileres.
- Escasez: en las zonas consolidadas de Madrid salen pocos edificios completos al mercado, y muchos se venden de forma privada.
- Ticket de inversión: permite invertir un volumen relevante en una sola operación.
A cambio, el capital necesario es mayor, la liquidez es menor que la de una vivienda suelta y los riesgos se concentran en un único activo.
Quién compra edificios en Madrid
- Family offices e inversores patrimoniales: buscan ingresos estables y conservación del capital a largo plazo.
- Fondos e inversores de valor añadido: compran edificios con margen de mejora para rehabilitarlos y venderlos o alquilarlos.
- Promotores y rehabilitadores: buscan edificios vacíos o con poca ocupación para reformar y vender por unidades.
- Inversores institucionales: interesados en edificios residenciales en alquiler de cierto tamaño.
- Operadores especializados: hoteleros, de apartamentos turísticos donde la normativa lo permite, residencias o coliving, que buscan edificios para su actividad.
Saber cuál de estos perfiles puede valorar mejor un edificio concreto es la clave para venderlo al mejor precio.
Cómo se valora un edificio
No existe un único método. Se combinan varios, y el que pesa más depende de la situación del edificio.
Por rentas
En edificios alquilados, el comprador parte de las rentas que genera el inmueble. Distingue entre la rentabilidad bruta, que relaciona rentas y precio, y la rentabilidad neta, que descuenta los gastos que asume el propietario: IBI, comunidad si la hubiera, seguros, mantenimiento, gestión, impagos y vacíos.
El inversor capitaliza la renta neta con la rentabilidad que exige al activo. Cuanto más seguras y sostenibles son las rentas, menor es la rentabilidad exigida y mayor el valor.
Por suma de unidades
Se calcula cuánto valdrían las viviendas y locales vendidos uno a uno y se aplica un descuento. Ese descuento recoge los costes de división, reforma y comercialización, el tiempo de venta y el beneficio que exige quien asume el proceso. Es la referencia habitual para promotores y rehabilitadores.
Método residual
Para edificios que se van a reformar o cambiar de uso, se parte del valor final del producto terminado y se descuentan costes de obra, licencias, honorarios, impuestos, financiación y beneficio del promotor. Lo que queda es lo que se puede pagar hoy por el edificio.
Comparables
El precio por metro cuadrado en operaciones similares sirve de contraste. Pero las operaciones de edificios completos son escasas y muy heterogéneas, por lo que rara vez basta por sí solo.
Factores que más influyen en el valor
| Factor | Por qué importa |
|---|---|
| Ubicación | Determina la demanda, las rentas alcanzables y el valor final tras una reforma |
| Estado del edificio | Fachada, cubierta, estructura, instalaciones y ascensor condicionan la inversión necesaria |
| Situación de ocupación | No vale lo mismo un edificio vacío que uno con inquilinos de larga duración o rentas antiguas |
| Contratos de arrendamiento | Duración, rentas, actualizaciones y garantías de cada contrato |
| Régimen urbanístico | Usos permitidos, edificabilidad y posibilidad de ampliar o cambiar de uso |
| Protección del edificio | Un edificio catalogado limita las intervenciones y encarece la reforma |
| División horizontal | Si existe, facilita la venta por unidades; si no, hay que tramitarla |
| Cargas y situación registral | Hipotecas, embargos, servidumbres o discrepancias entre Registro y Catastro |
Edificios con inquilinos
Buena parte de los edificios residenciales de Madrid se venden con viviendas alquiladas. Es uno de los aspectos que más condicionan el precio y el perfil de comprador.
- Los contratos siguen en vigor: el comprador asume la posición del arrendador en los contratos existentes, en los términos que establece la normativa de arrendamientos.
- Rentas antiguas: los contratos de renta antigua, con rentas muy inferiores a las de mercado, reducen la rentabilidad actual pero pueden tener un horizonte de recuperación. El comprador analizará cada contrato.
- Derechos de los inquilinos: en la venta del edificio completo, por regla general, los inquilinos de cada vivienda no tienen derecho de adquisición preferente, pero conviene revisar cada contrato por si se pactó algo distinto.
- Fianzas y garantías: deben estar documentadas y depositadas correctamente.
- Impagos o litigios: cualquier conflicto abierto con inquilinos afecta al precio.
Un vendedor que entrega una relación de inquilinos ordenada, con contratos, rentas, fianzas y situación de cobro, acelera la operación y evita descuentos por incertidumbre.
Edificios vacíos o para rehabilitar
Un edificio vacío ofrece al comprador libertad total, pero el valor depende de lo que se pueda hacer con él. Antes de fijar un precio hay que responder a varias preguntas:
- ¿Qué usos permite el planeamiento para ese inmueble?
- ¿Está catalogado o tiene algún nivel de protección?
- ¿Puede aumentarse el número de viviendas o la superficie útil?
- ¿Qué obras son obligatorias por normativa: accesibilidad, eficiencia energética, seguridad?
- ¿Cuánto tiempo llevará obtener las licencias?
El comprador, normalmente un promotor o un inversor de valor añadido, aplicará el método residual. Un vendedor que llega con esas respuestas resueltas, por ejemplo con una consulta urbanística o un anteproyecto, reduce el riesgo percibido y puede defender mejor el precio.
El proceso de compraventa, paso a paso
- Análisis previo del edificio: situación registral, urbanística, técnica y arrendaticia.
- Valoración y estrategia: rango de precio y perfil de comprador al que se dirige.
- Preparación de la documentación: nota simple, planos, licencias, informes técnicos, contratos y relación de rentas.
- Selección de compradores: contacto directo con inversores capaces de valorar el activo.
- Confidencialidad: presentación anónima y acuerdo de confidencialidad antes de dar la dirección y las cifras.
- Visitas: organizadas de forma discreta, especialmente si hay inquilinos.
- Oferta y carta de intenciones: precio, plazos, condiciones y periodo de exclusividad.
- Due diligence del comprador y sus asesores.
- Contrato privado o arras y, en su caso, financiación.
- Escritura y entrega de la posesión.
Due diligence: qué revisa el comprador
Técnica
- Estructura, cubierta, fachadas e instalaciones.
- Informe de evaluación del edificio e inspecciones técnicas obligatorias.
- Certificados de eficiencia energética.
- Superficies reales frente a las registrales y catastrales.
Legal y registral
- Titularidad, cargas y servidumbres.
- División horizontal, si existe.
- Coincidencia entre Registro, Catastro y realidad física.
Urbanística
- Usos permitidos y grado de protección.
- Licencias de las obras realizadas y de las actividades de los locales.
- Expedientes de disciplina urbanística abiertos.
Arrendaticia
- Contratos, rentas, actualizaciones y vencimientos.
- Fianzas depositadas.
- Impagos, ocupaciones y litigios.
Aspectos fiscales que conviene conocer
La fiscalidad de la operación depende de quién vende y de qué se transmite. Afecta al coste total para el comprador y, por tanto, al precio que está dispuesto a pagar.
- ITP o IVA: la venta de un edificio usado suele tributar por el Impuesto sobre Transmisiones Patrimoniales. Cuando vende un empresario y se cumplen determinados requisitos, puede tributar por IVA renunciando a la exención, lo que puede resultar más eficiente para un comprador profesional.
- Venta del inmueble o de la sociedad: si el edificio pertenece a una sociedad, puede venderse el inmueble o las participaciones. Cada opción tiene consecuencias fiscales y de riesgo distintas.
- Plusvalía municipal y ganancia patrimonial: corresponden al vendedor y conviene calcularlas antes de fijar el precio.
- Rehabilitación: si el comprador va a reformar, la fiscalidad de la obra y de la posterior venta también debe planificarse.
Este artículo ofrece información general y no constituye asesoramiento fiscal, jurídico ni financiero. Cada operación requiere un análisis específico con asesores especializados.
Errores frecuentes
Del vendedor
- Fijar el precio sumando el valor de cada piso como si se vendieran sueltos y libres.
- No tener ordenada la documentación de inquilinos y contratos.
- Desconocer limitaciones urbanísticas o de protección del edificio.
- Difundir la venta abiertamente y generar inquietud entre los inquilinos.
Del comprador
- Calcular la rentabilidad bruta sin descontar gastos, vacíos e impagos.
- Subestimar el coste y el plazo de las obras y licencias.
- No revisar uno a uno los contratos de arrendamiento.
- Dar por hecho un cambio de uso que el planeamiento no permite.
Cómo trabajamos en Tomassetti di Navelli
Intermediamos en la compraventa de edificios completos, principalmente en Madrid y en oportunidades seleccionadas del resto de España, tanto residenciales como terciarios o de uso mixto, estabilizados o con potencial de reforma.
- Analizamos el edificio antes de presentarlo: situación registral, urbanística, técnica y de ocupación.
- Identificamos el perfil de comprador que mejor puede valorarlo: patrimonial, rehabilitador, institucional u operador.
- Gestionamos la operación de forma confidencial, sin exponer el inmueble ni inquietar a los inquilinos.
- Coordinamos el intercambio de información, las visitas, las ofertas y la negociación entre las partes.
Preguntas frecuentes
¿Es mejor comprar un edificio completo o varios pisos sueltos?
Depende del objetivo. El edificio completo ofrece control, gestión unificada y potencial de valor añadido. Los pisos sueltos dan más liquidez y diversificación. Para inversores con capacidad y horizonte largo, el edificio suele ser más eficiente.
¿Se puede vender un edificio con inquilinos?
Sí. Los contratos siguen vigentes y el comprador asume la posición del arrendador. El precio reflejará las rentas, la duración de los contratos y su situación de cobro.
¿Los inquilinos tienen derecho de compra preferente si se vende el edificio entero?
Por regla general, no, cuando se vende el edificio completo. Aun así, conviene revisar cada contrato por si contiene pactos específicos.
¿Qué documentación necesito para vender un edificio?
Nota simple, escrituras, planos, licencias, informes técnicos, certificados energéticos, contratos de arrendamiento, relación de rentas y fianzas, y recibos de impuestos y suministros.
¿Cuánto se tarda en vender un edificio completo?
Depende del tamaño, del estado documental y del tipo de comprador. Una operación bien preparada con un comprador decidido puede cerrarse en pocos meses. Si hay financiación, obras o cuestiones urbanísticas abiertas, el plazo se alarga.
¿Tiene un edificio o busca invertir en uno?
Si es propietario de un edificio en Madrid o en otra localización de España, podemos analizarlo y plantear una estrategia de venta confidencial.
Si es inversor, cuéntenos su perfil y le presentaremos los edificios que encajen, incluidas oportunidades que no se anuncian en portales.
Tel: (+34) 624 04 28 98
Email: info@tomassetti-navelli.com